
Welcome to
Fred & Jessi on the road
Die Rechnung, die keiner einplant (126)
Krankenhauskosten auf Reisen beginnen nicht erst bei der großen Operation: Schon eine genähte Schnittwunde kostet je nach Land nichts, ein paar hundert Franken oder in den USA ein Vielfaches davon. Zu Hause ist oft nicht die Behandlung das eigentliche Loch, sondern das Einkommen, das danach fehlt. Vorsorge ist deshalb kein einzelner Vertrag, sondern ein System aus drei Säulen: Absicherung, Prävention und ein zweites Standbein.
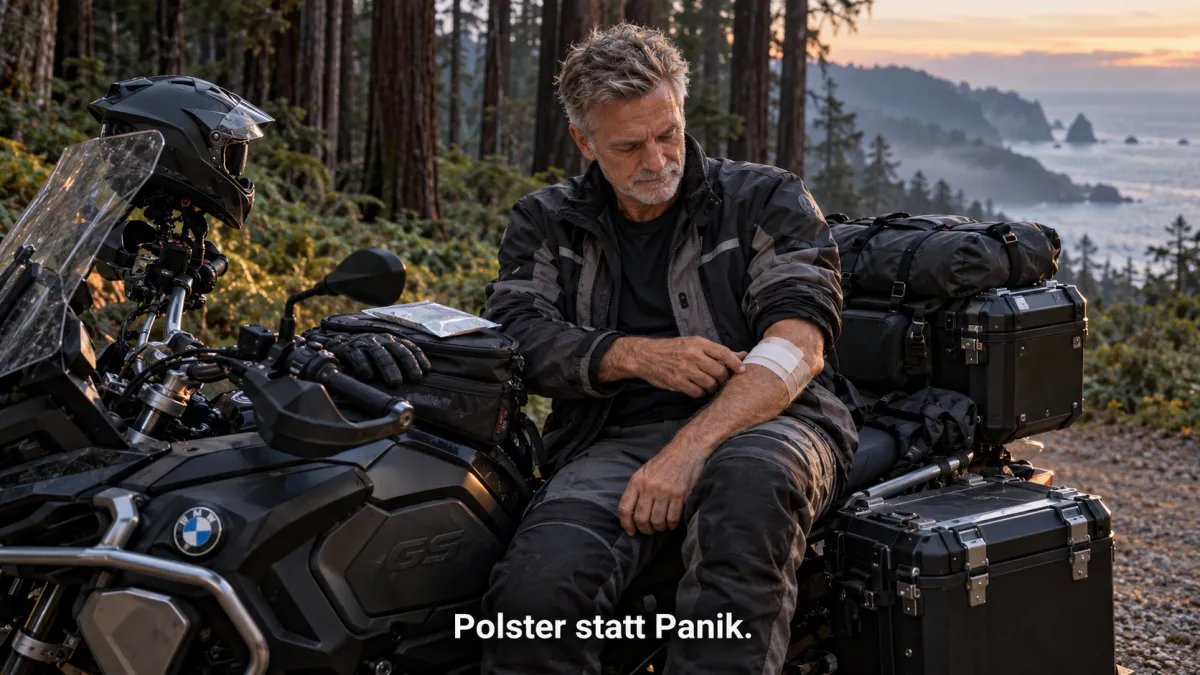
Ein paar Stiche und ein Umschlag
Die Piste war nicht einmal steil. Ein Forstweg aus festgefahrenem Schotter, links und rechts Redwoods, so dick, dass zwei Menschen sie nicht umarmen könnten. Es roch nach feuchter Rinde und Harz. Irgendwo hinter den Stämmen rauschte der Pazifik.
Julia und ich waren an der Küste zwischen Gold Beach und Eureka unterwegs. Es waren die ruhigeren Tage nach unserem Streit an der Ampel. Wir fuhren bewusst langsamer. Mehr Pausen, weniger Kilometer, kein Zeitplan im Nacken.
Der Abzweig war reiner Übermut. Zwei Kilometer hinein, schauen, wieder hinaus.
Dann eine Spurrille mit weichem Rand. Schritttempo. Die GS kippte, langsam, fast höflich. Ich stand schon halb neben ihr, als sie lag. Nichts verbogen, kein neuer Kratzer am Koffer.
Nur am Unterarm ein Schnitt. Ich hatte den Ärmel hochgeschoben, weil es zwischen den Bäumen schwül war. Dumm. Aber menschlich.
Julia sah kurz hin und sagte: „Das muss genäht werden.“ Sie hatte recht.
Die nächste Kleinstadt hatte eine Urgent-Care-Praxis. Kein Krankenhaus, eher eine Sprechstunde für alles, was wehtut, aber nicht lebensgefährlich ist. Neonlicht, ein gluckernder Wasserspender, ein Fernseher ohne Ton.
Eine freundliche Ärztin. Betäubung, ein paar Stiche, ein sauberer Verband. Nach einer halben Stunde stand ich wieder draußen.
Bezahlt wurde vor Ort, die Versicherung erstattet später. Die Frau am Empfang schob mir die Abrechnung in einem Umschlag über den Tresen. Ich steckte ihn in den Tankrucksack, ohne hineinzusehen.
Am Abend saßen wir vor dem Motel. Blaue Stunde. Der Himmel über dem Parkplatz wurde erst grau, dann tiefblau. Vom Meer zog Nebel zwischen die Bäume. Der Verband juckte. Der Umschlag lag noch immer geschlossen auf dem Tankrucksack.
Als ich ihn öffnete, war das keine Katastrophe. Meine Auslandskrankenversicherung würde das meiste übernehmen, abzüglich Selbstbehalt. Aber die Summe stand in keinem Verhältnis zu dem, was passiert war. Ein Schnitt. Ein paar Stiche. Eine halbe Stunde.
„Stell dir vor, wir wären in die Notaufnahme gefahren“, sagte Julia.
Ich stellte es mir vor. Und dann dachte ich an etwas ganz anderes.
Wenn wir über Absicherung reden, denken wir an den großen Fall. Den Hubschrauber, die Operation, den Rücktransport. Für diesen Fall schließen wir Policen ab. An den kleinen Fall denkt kaum jemand. Dabei ist er der häufigere. Und er zeigt etwas, das der große verdeckt: wie dünn das Polster eigentlich ist.
Nicht die Wunde hatte mich erschreckt. Sondern die Frage, was gewesen wäre, wenn es der Knochen gewesen wäre und nicht nur die Haut darüber.
Eine Wunde, vier Rechnungen
Julia saß neben mir und schnitt am Laptop das Video aus den Redwoods. Das Display beleuchtete ihr Gesicht, sonst war es fast dunkel. Ich nahm mein Notizbuch und machte etwas, das ich sonst nur mit Reiserouten mache. Ich spielte denselben Fall an vier Orten durch. Dieselbe Wunde, dieselben Stiche, vier Gesundheitssysteme.
In den USA kostet das Nähen einer Schnittwunde ohne Versicherung je nach Einrichtung etwa 150 bis 400 Dollar in einer Urgent-Care-Praxis. In der Notaufnahme sind es etwa 700 bis 3.000 Dollar, vor allem wegen der Grundgebühr, die eine Notaufnahme allein für die Aufnahme berechnet. Das sind Richtwerte aus Preisangaben von US-Anbietern und Kostenportalen der Jahre 2025 und 2026, keine festen Tarife.
Auch Amerikaner mit Versicherung zahlen so einen Fall meist selbst. Der durchschnittliche Jahres-Selbstbehalt für Einzelversicherte in Arbeitgeber-Versicherungen lag 2025 bei 1.886 Dollar, in Firmen unter 200 Mitarbeitenden bei 2.631 Dollar (KFF Employer Health Benefits Survey 2025). Eine genähte Wunde fällt vollständig in diesen Betrag. Dazu passt ein zweiter Befund: Laut Peterson-KFF Health System Tracker haben rund 20 Millionen Erwachsene, fast jeder zwölfte, medizinische Schulden über 250 Dollar, zusammen mindestens 220 Milliarden Dollar. Rund 3 Millionen schulden mehr als 10.000 Dollar (Bericht vom Februar 2024, Daten von Ende 2021).
In Deutschland kostet dich dieselbe Wunde als gesetzlich Versicherter beim Arzt nichts, denn für den Arztbesuch gibt es keine Zuzahlung. Selbst wenn du ins Krankenhaus musst, zahlst du 10 Euro pro Tag, höchstens für 28 Tage im Kalenderjahr (§ 39 SGB V). Die Behandlung ist hier kaum das Problem.
In der Schweiz wählst du in der Grundversicherung eine Franchise zwischen 300 und 2.500 Franken. Danach zahlst du 10 Prozent Selbstbehalt, höchstens 700 Franken im Jahr, dazu 15 Franken pro Tag im Spital. Kostet die Wunde 450 Franken und ist die kleinste Franchise noch nicht aufgebraucht, zahlst du 315 Franken selbst. Mit der höchsten Franchise zahlst du die ganze Rechnung. In einem ungünstigen Jahr können so bis zu 3.200 Franken aus eigener Tasche zusammenkommen (Quellen: comparis.ch, CSS).
In Österreich tragen Selbstständige, die bei der SVS versichert sind, 20 Prozent Selbstbehalt auf ärztliche Leistungen (Quellen: SVS, WKO). Für die genähte Wunde bleibt also ein Fünftel des Tarifs bei dir.
Vier Rechnungen für einen einzigen Schnitt. Keine davon ist ein Drama. Aber sie zeigen, wie unterschiedlich das Polster ist, je nachdem, wo du gerade stehst. Wer in Deutschland zu Hause ist, ist bei der Behandlung gut aufgefangen. Wer mit dem Motorrad über den Atlantik geht, verlässt dieses Netz. Dann zählt nur noch, was die eigene Reiseversicherung abdeckt und was du vorstrecken kannst.
Krankenhauskosten auf Reisen sind nur die halbe Rechnung
Später in dieser Nacht, Julia schlief schon, blieb ich noch draußen sitzen. Der Nebel hatte die Straßenlaterne in eine milchige Kugel verwandelt. Irgendwo tropfte es von einem Dach.
Ich dachte an die andere Seite. An das, was keine der vier Rechnungen zeigt.
Das Statistische Bundesamt hat im Juli 2026 die Überschuldungsstatistik 2025 veröffentlicht. Häufigster Hauptauslöser bei den Menschen, die eine Schuldnerberatung aufgesucht haben, waren nicht Konsum und nicht Leichtsinn. Es waren Erkrankung, Sucht oder Unfall, mit 18 Prozent, knapp vor Arbeitslosigkeit mit rund 17 Prozent. Die Beratenen hatten im Schnitt 34.650 Euro Schulden. Bei Alleinlebenden waren gesundheitliche Probleme sogar in rund 24 Prozent der Fälle der Hauptauslöser (Destatis, Pressemitteilung vom 15. Juli 2026).
Eine Einschränkung gehört dazu: Die Statistik erfasst nur Menschen, die in eine Beratung gegangen sind. Sie sagt nicht, wie oft Krankheit insgesamt zu Schulden führt. Aber sie sagt, woher Schulden kommen, wenn sie kommen.
Und jetzt der Punkt, der mich an diesem Abend nicht losgelassen hat. In Deutschland zahlt die Krankenversicherung die Behandlung weitgehend. Trotzdem steht Krankheit ganz oben. Die Rechnung vom Arzt ist also selten das Problem. Das Problem ist das Einkommen, das wegbricht, während du ausfällst.
Die Kette ist einfach. Du wirst krank oder verletzt. Du kannst eine Weile nicht arbeiten. Die festen Kosten laufen weiter, das Einkommen nicht. Aus ein paar Wochen werden ein paar Monate, und aus einer Lücke wird ein Loch.
Wer angestellt ist, hat zumindest eine Zeit lang Entgeltfortzahlung. Wer selbstständig ist, freiberuflich arbeitet oder unterwegs etwas dazuverdient, spürt den Ausfall oft sofort. Mit einem Arm im Gips fährst du kein Motorrad. Und vieles, was man unterwegs erledigt, geht auch nur mit zwei Händen.
Mein Schnitt war harmlos. Ein paar Tage später fuhr ich wieder, als wäre nichts gewesen. Aber die Frage fuhr mit: Was, wenn nicht?
Drei Säulen statt eines Vertrags
Am nächsten Morgen hing der Nebel noch zwischen den Stämmen. Die Sitzbank war feucht, die Handschuhe kalt. Ich prüfte den Verband, zog den Ärmel herunter und schloss den Reißverschluss bis zum Handschuh. Eine kleine Geste. Aber sie gehörte schon zur Antwort.
Ich hatte Vorsorge bis dahin als Vertrag gesehen. Einmal abschließen, abheften, vergessen. An diesem Morgen wurde mir klar, dass ein Vertrag allein nicht trägt. Es braucht drei Säulen.
Die erste Säule ist die Absicherung. Eine Versicherung, die zu der Reise passt, die du wirklich machst, nicht zu der, die im Prospekt steht. Dazu eine Rücklage, mit der du Vorkasse leisten und einen Selbstbehalt tragen kannst, ohne dass die Reise daran hängt. Viele verlassen sich auf eine Police, deren Grenzen sie nie gelesen haben. Wie lange gilt sie am Stück? Was ist mit dem Rücktransport? Was mit dem Motorrad? Genau darum geht es im nächsten Artikel dieser Serie.
Die zweite Säule ist die Prävention. Wer fit ist, reagiert schneller, fängt sich besser ab und erholt sich leichter. Motorradfahren selbst tut dem Kopf gut, dazu gibt es sogar Studien. Aber es trägt eben auch ein Unfallrisiko. Beides gehört zur Wahrheit. Prävention heißt deshalb nicht nur gut essen und sich bewegen. Es heißt auch: Schutzausrüstung komplett, auch bei Schritttempo, auch im schwülen Wald.
Die dritte Säule ist ein zweites finanzielles Standbein. Nicht als Rettung vor der nächsten Rechnung, sondern als Puffer. Ein Einkommen, das nicht allein davon abhängt, ob du gerade mit beiden Händen arbeiten kannst, verändert, wie du auf Unvorhergesehenes blickst. Es ersetzt weder Versicherung noch Rücklage. Es gibt dir Ruhe im Kopf.
Keine der drei Säulen trägt allein. Die beste Versicherung hilft nicht gegen den Einkommensausfall. Die beste Fitness schützt nicht vor einer Spurrille. Und das beste Zusatzeinkommen ersetzt keine Police. Zusammen tragen sie eine ganze Menge.
Die ganze Geschichte dieser Wochen an der Pazifikküste, den Streit an der Ampel inklusive, erzählen Cornelia Kinseher und ich in Buch 02 „Frei und flüssig auf dem Bike-Trip“ [Link: Buch 02 auf Amazon/KDP].
Was von der kleinen Wunde bleibt
Die Narbe am Unterarm ist heute ein feiner, heller Strich. Ich sehe sie jedes Mal, wenn ich die Handschuhe anziehe.
Krankenhauskosten auf Reisen sind real, besonders außerhalb des Heimatsystems. Aber sie sind nur ein Teil der Rechnung. Der andere Teil ist das Einkommen, wenn du ausfällst. Beides lässt sich nicht mit einem einzelnen Vertrag lösen, sondern nur mit einem System, das auf drei Säulen steht.
Das ist kein Grund, weniger zu fahren. Im Gegenteil. Wer weiß, wo sein Polster dünn ist, fährt entspannter. Und wer entspannter fährt, fährt meistens auch weiter.
In den nächsten Artikeln dieser Serie gehe ich die Säulen einzeln durch: was eine Reiseversicherung wirklich abdecken sollte, warum Motorradfahren dem Kopf guttut, wie du unterwegs gesund isst und dich bewegst und wie ein zweites Standbein für Ruhe im Kopf sorgt. Am Ende führt der Überblick „Gesund und abgesichert auf Motorradreisen“ [Link: Cornerstone, sobald veröffentlicht] alles zusammen.
Häufige Fragen
Zahlt meine deutsche Krankenversicherung, wenn ich in den USA behandelt werde?
Die gesetzliche Krankenversicherung übernimmt Behandlungen in den USA grundsätzlich nicht. Innerhalb der EU hilft die Europäische Krankenversicherungskarte, allerdings nur im Umfang des dortigen staatlichen Systems und ohne Rücktransport. Für die USA brauchst du eine private Auslandsreisekrankenversicherung, deren Bedingungen du vor der Abfahrt kennen solltest.
Ist das nicht übertrieben? In Deutschland ist doch alles abgesichert.
Die Behandlung ist in Deutschland weitgehend abgesichert, das Einkommen während einer längeren Krankheit oft nicht. Deshalb sind Erkrankung, Sucht oder Unfall laut Destatis der häufigste Hauptauslöser von Überschuldung bei Menschen in der Schuldnerberatung, obwohl die Arztrechnung bezahlt ist.
Was hat ein Zusatzeinkommen mit Gesundheit zu tun?
Ein Zusatzeinkommen ersetzt weder Versicherung noch Rücklage, es ergänzt sie. Es ist ein Puffer, mit dem du einen Selbstbehalt oder ein paar Wochen Ausfall gelassener trägst, und es lässt dir Spielraum für Prävention.
Dein Aktionsplan vor der nächsten langen Reise
Du musst nicht alles auf einmal lösen. Fang mit dem kleinen Fall an. Er verrät dir am meisten über dein Polster.
1. Police in einem Satz. Hol deine Reiseversicherung heraus und beantworte in einem einzigen Satz: Wo gilt sie, wie lange am Stück und mit welchem Selbstbehalt?
2. Den kleinen Fall durchspielen. Nimm eine genähte Wunde in deinem nächsten Reiseland. Wer zahlt vor Ort, musst du in Vorkasse gehen, und wie läuft die Erstattung?
3. Vorkasse-Reserve festlegen. Bestimme den Betrag, der für Vorkasse und Selbstbehalt jederzeit verfügbar sein muss, ohne dass die Reise daran hängt.
4. Die Einkommensfrage stellen. Schreib auf, was mit deinem Einkommen passiert, wenn du sechs Wochen ausfällst. Nur die ehrliche Antwort, noch keine Lösung.
5. Ausrüstung komplett tragen. Prüf deine Schutzausrüstung und trag sie auch dann vollständig, wenn es langsam und warm ist. Ärmel zu, auch im Wald.
Wenn du nach diesen fünf Schritten weißt, wo dein Polster dünn ist, bist du schon weiter als die meisten. Der Rest kommt Säule für Säule.
Wenn nicht jetzt, wann dann?
Wenn du wissen willst, wie ein zweites Standbein konkret für Unternehmer aussieht, die bereits ein funktionierendes Hauptbusiness haben, findest du den nächsten Schritt auf money.bizbiker.de. Ohne Hype, ohne Druck, mit klarer Struktur.
Disclaimer
Hinweis Versicherung/Finanzen: Dieser Artikel ist keine Versicherungs- oder Finanzberatung. Bedingungen und Beträge ändern sich und unterscheiden sich je nach Land und Vertrag. Lass dich vor Entscheidungen unabhängig beraten.
updates
updates
Social Media


Business
Blog Categories
Why I Ride and Write
Featured Articles

From our YouTube Channel
meine Empfehlungen
Die Besten Kameras für Motorradreisen
GoPro Hero 12
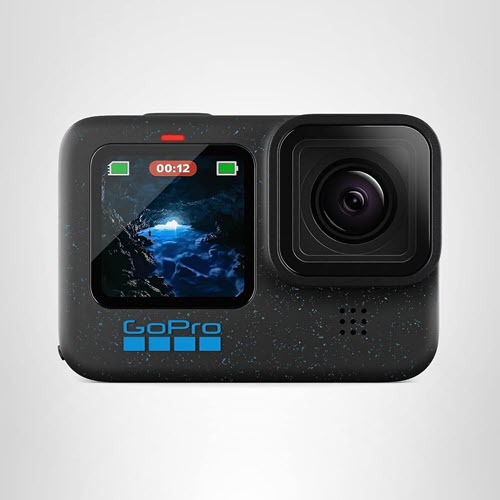
Rock-solid stabilization, endless mounts, and proven reliability. A trusted helmet camera for riders who want consistency and sharp results.
DJI Osmo Action 4
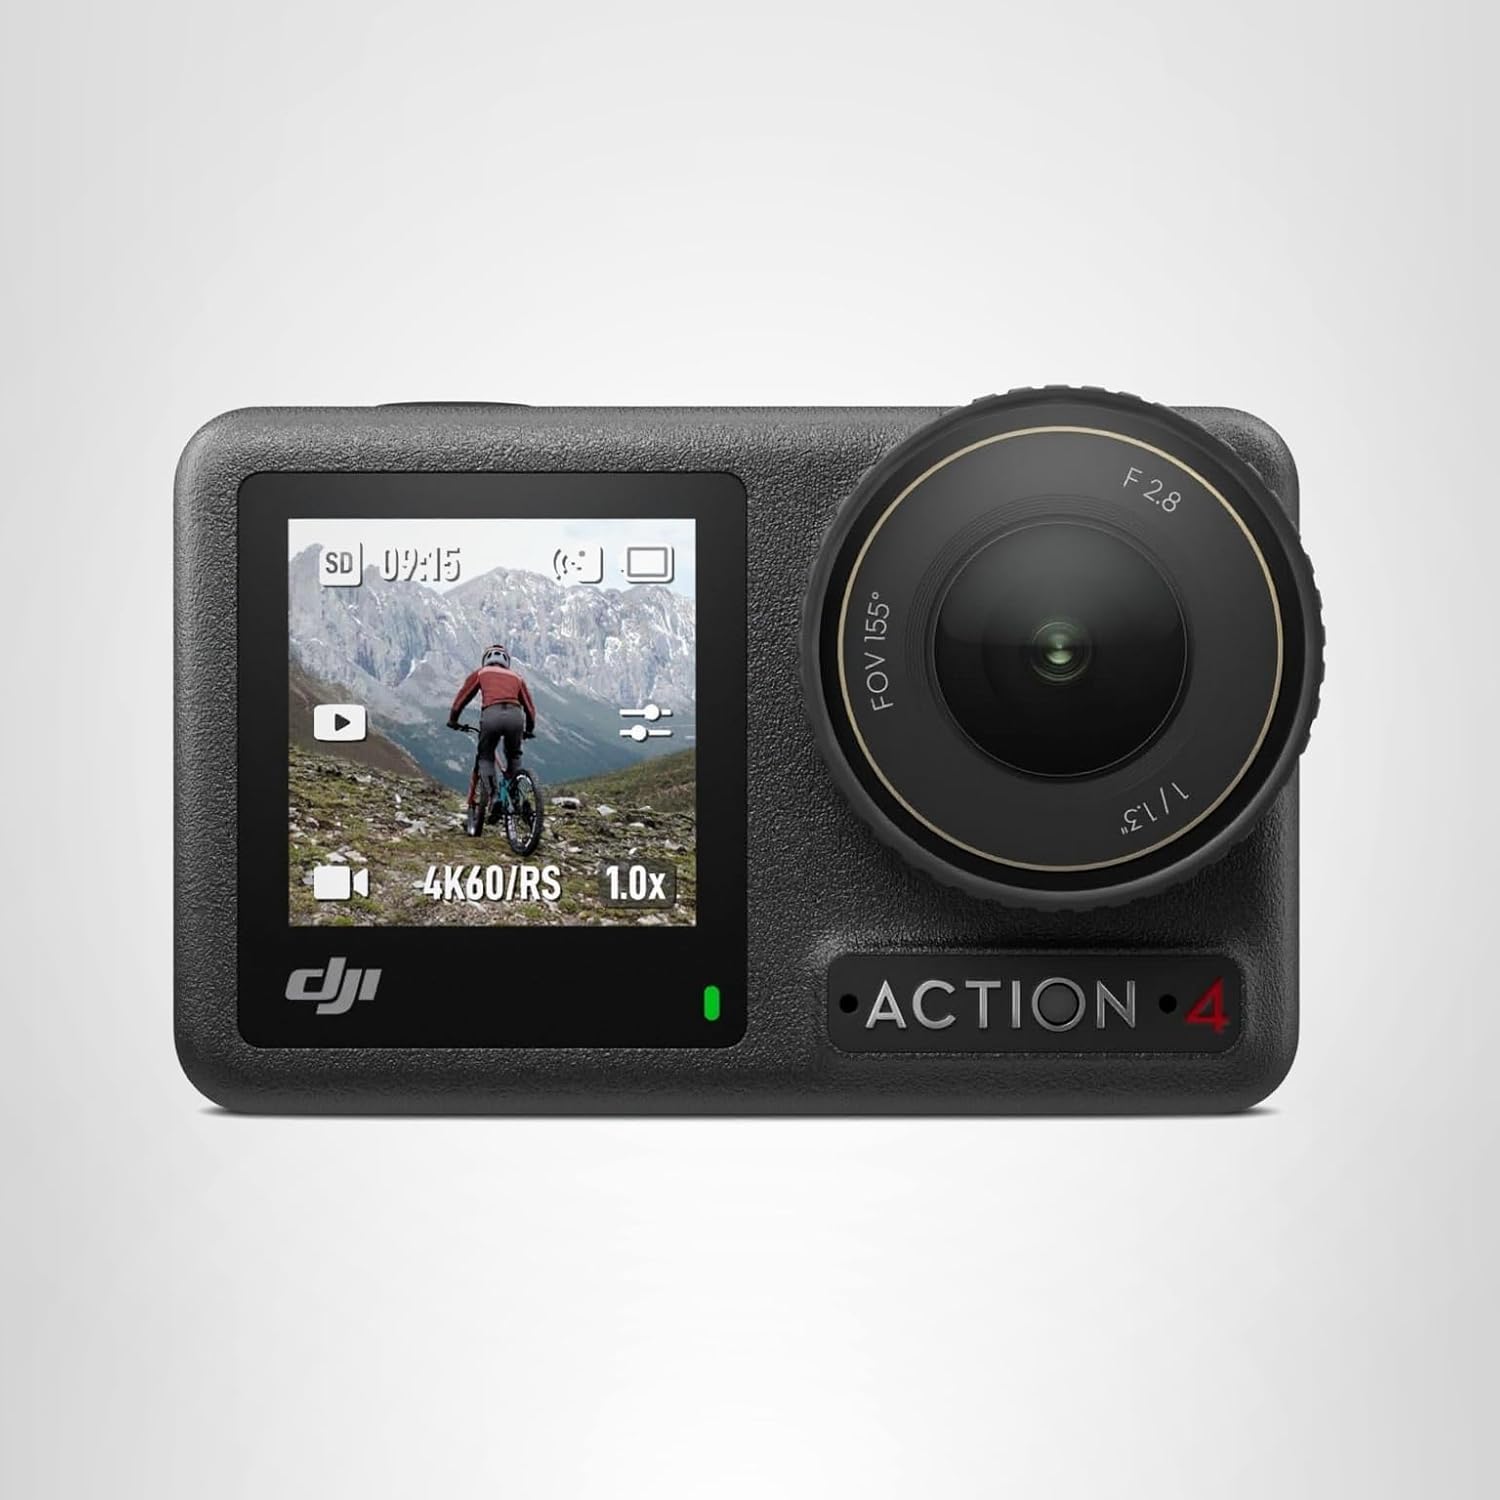
Exceptional low-light performance, natural colors, and calm stabilization. Our top choice for riders who film long days in changing light.
Insta360 Ace Pro
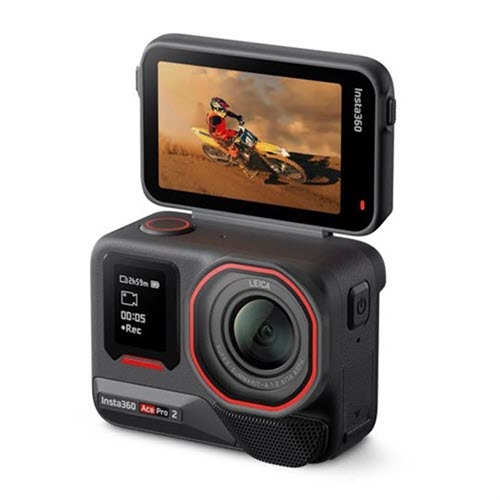
Cinematic image quality with smart processing. Ideal for riders who want stunning visuals with minimal setup and fast results.
Insta360 ONE RS

True storytelling freedom with 360° capture and reframing. Replaceable lenses make it a smart choice for motorcycle adventures.
SJCAM SJ10 Pro
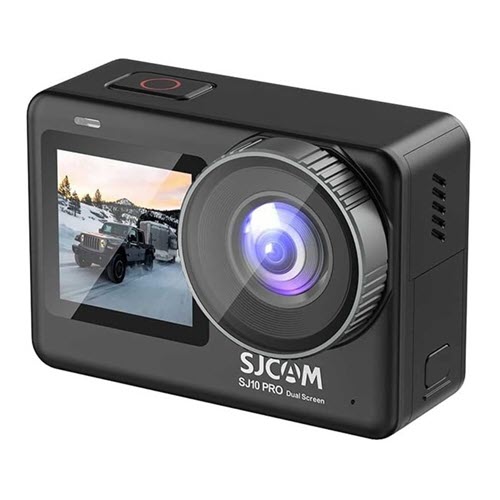
A solid budget-friendly action camera with decent stabilization. Best as a secondary camera or reliable backup on longer trips.
Akaso Brave 8
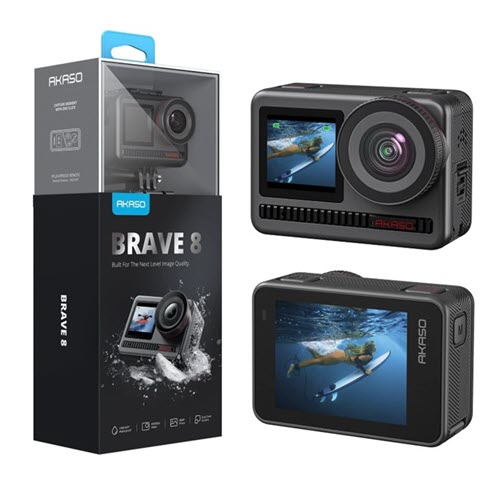
Affordable and easy to use. Perfect for risky mounts, backup angles, or riders starting out without investing heavily.
Motorrad Navigation in den USA
Garmin ZUmo XT2
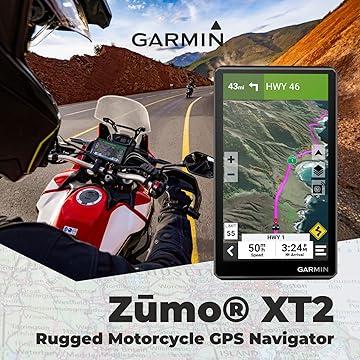
Rock-solid stabilization, endless mounts, and proven reliability. A trusted helmet camera for riders who want consistency and sharp results.
TomTom Rider 400
Rock-solid stabilization, endless mounts, and proven reliability. A trusted helmet camera for riders who want consistency and sharp results.
Beeline Moto II
Rock-solid stabilization, endless mounts, and proven reliability. A trusted helmet camera for riders who want consistency and sharp results.
Garmin TREAD 2
Rock-solid stabilization, endless mounts, and proven reliability. A trusted helmet camera for riders who want consistency and sharp results.
Carpuride W603D
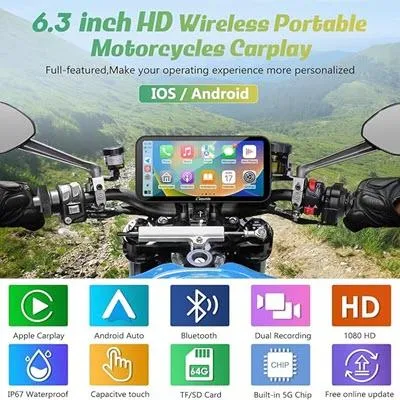
Rock-solid stabilization, endless mounts, and proven reliability. A trusted helmet camera for riders who want consistency and sharp results.
Scenic APP
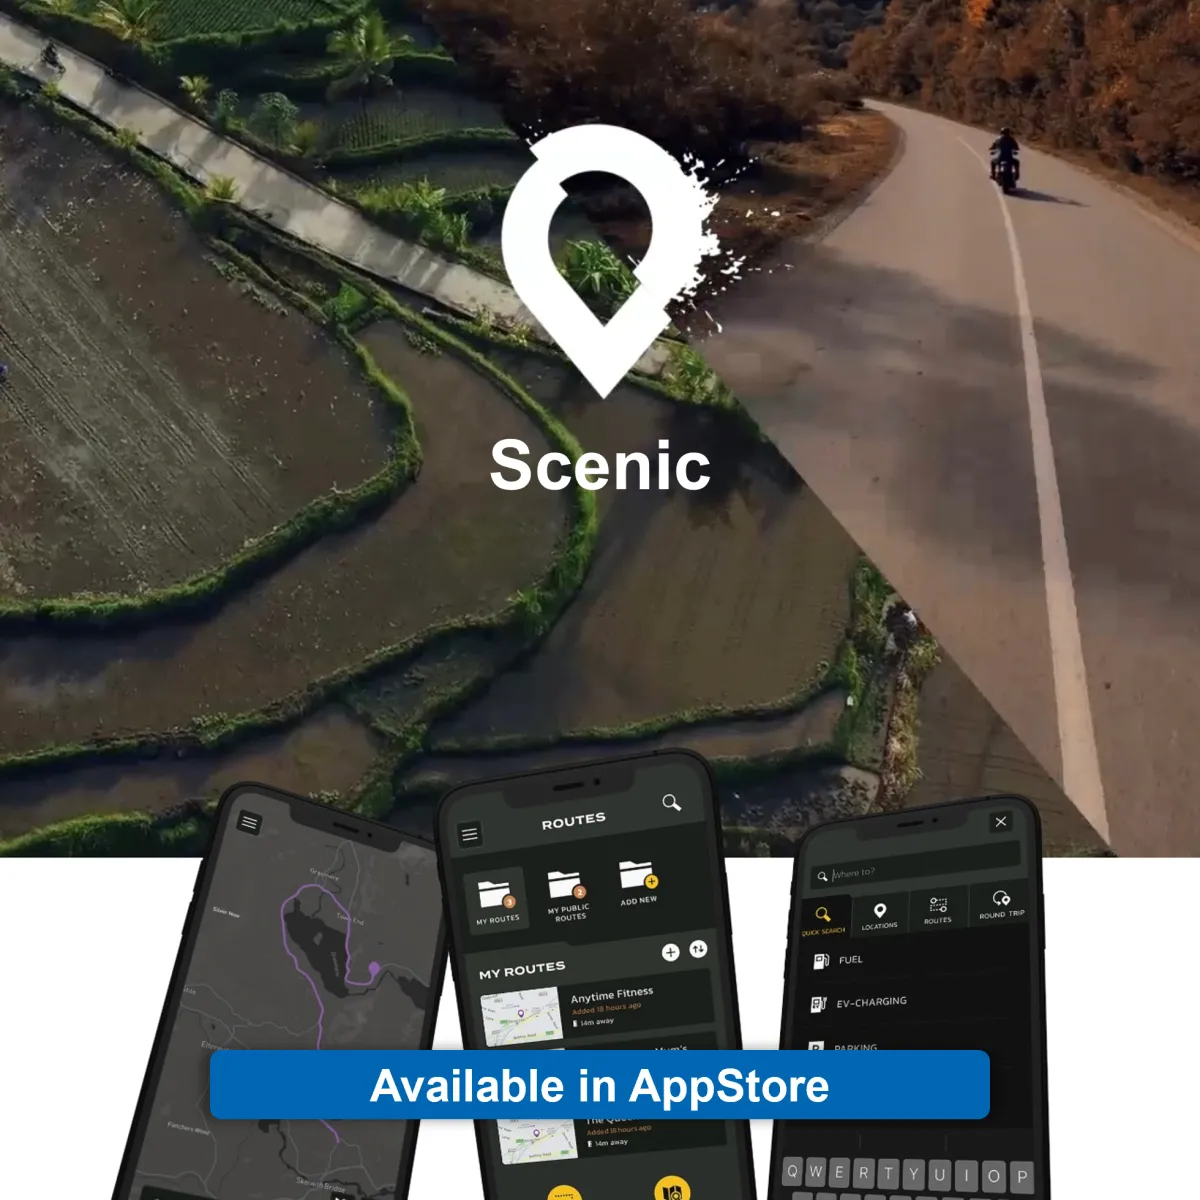
Rock-solid stabilization, endless mounts, and proven reliability. A trusted helmet camera for riders who want consistency and sharp results.
Gehirnfutter für unterwegs
A legendary investor’s 22-month, 52-country motorcycle odyssey - part travelogue, part investor’s world tour. Inspires freedom, global perspective, and smart risk-taking across borders.
A philosophical classic that blends motorcycle travel with deep reflections on quality, purpose, and personal growth. Perfect for riders who want the inner journey as much as the road itself.
The drummer of Rush sets off on a long motorcycle journey after tragedy. The road becomes medicine, clarity, self-reinvention. Strong emotional and personal-development themes that match your “roads instead of retirement” concept.
Not motorcycle-specific, but the best book on slow travel, simplicity, freedom, and building a life around experiences rather than routine. Perfect match for your lifestyle theme.
A transformative motorcycle journey across Latin America that changed the author’s worldview forever. A great match with your Mexico–Central America series and your theme of being shaped by people and landscapes.
A modern classic of motorcycle adventure. Beyond the travel story, it’s about friendship, problem-solving, risk-taking, and how extreme travel forces personal evolution. Fits your “experience, not gear” philosophy.
disclaimer
The recommendations and insights shared on www.BizBiker.com by Sysbizz LLC are based on our own riding experience and independent research. We are not responsible or liable for any outcomes, injuries or damages, or related to the use of products or information mentioned.
Some content referenced in our blog articles originates from third-party creators and is shared for inspiration and additional perspective. Fred & Jessi does not create, control, verify, or endorse this external content and is not responsible for its accuracy, completeness, or expressed opinions.
Links on this page may be affiliate links. We may earn a commission from qualifying purchases made through these links, at no extra cost to you.